


TÀI SẢN LÀ GÌ ? TIÊU SẢN LÀ GÌ ?
Khái niệm tài sản và tiêu sản thường được nhắc đến trong tài chính cá nhân (đặc biệt là qua cuốn “Cha giàu cha nghèo” của Robert Kiyosaki).
1. Tài sản là gì?
Tài sản (Asset) là thứ mang tiền vào túi bạn — tức là nó tạo ra thu nhập, giá trị hoặc lợi ích lâu dài.
Đặc điểm:
-
Sinh lợi, tạo ra dòng tiền hoặc tăng giá trị theo thời gian.
-
Giúp bạn ngày càng giàu hơn.
Ví dụ tài sản:
-
Bất động sản cho thuê (mang lại tiền thuê hàng tháng).
-
Cổ phiếu, trái phiếu, quỹ đầu tư (tạo lợi nhuận hoặc cổ tức).
-
Doanh nghiệp bạn sở hữu (mang lại lợi nhuận định kỳ).
-
Máy trị liệu lượng tử bạn mua để cho thuê hoặc kinh doanh (tạo thu nhập liên tục).
-
Quyền sở hữu trí tuệ: sách, nhạc, phần mềm (tạo tiền bản quyền).
2. Tiêu sản là gì?
Tiêu sản (Liability hoặc Expense) là thứ lấy tiền ra khỏi túi bạn — tức là nó gây ra chi phí, giảm giá trị, hoặc không sinh lời.
Đặc điểm:
-
Không tạo ra thu nhập (hoặc tạo ra nhưng rất ít, không nhiều).
-
Làm bạn nghèo dần đi nếu sở hữu quá nhiều.
Ví dụ tiêu sản:
-
Xe hơi mua để đi lại (mất giá, tốn xăng, bảo dưỡng).
-
Nhà ở bạn ở (không cho thuê, tốn điện nước, thuế).
-
Điện thoại, đồ điện tử (mất giá nhanh, mau xuống cấp).
-
Quần áo hàng hiệu, du lịch xa hoa (chỉ tiêu tiền).
Tóm lại:
| So sánh | Tài sản | Tiêu sản |
|---|---|---|
| Dòng tiền | Mang tiền vào túi | Lấy tiền ra khỏi túi |
| Giá trị theo thời gian | Tăng hoặc duy trì | Giảm dần |
| Ảnh hưởng tài chính | Làm bạn giàu hơn | Làm bạn nghèo đi |
| Ví dụ | Bất động sản cho thuê, cổ phiếu, máy kinh doanh | Xe cá nhân, điện thoại, đồ xa xỉ |
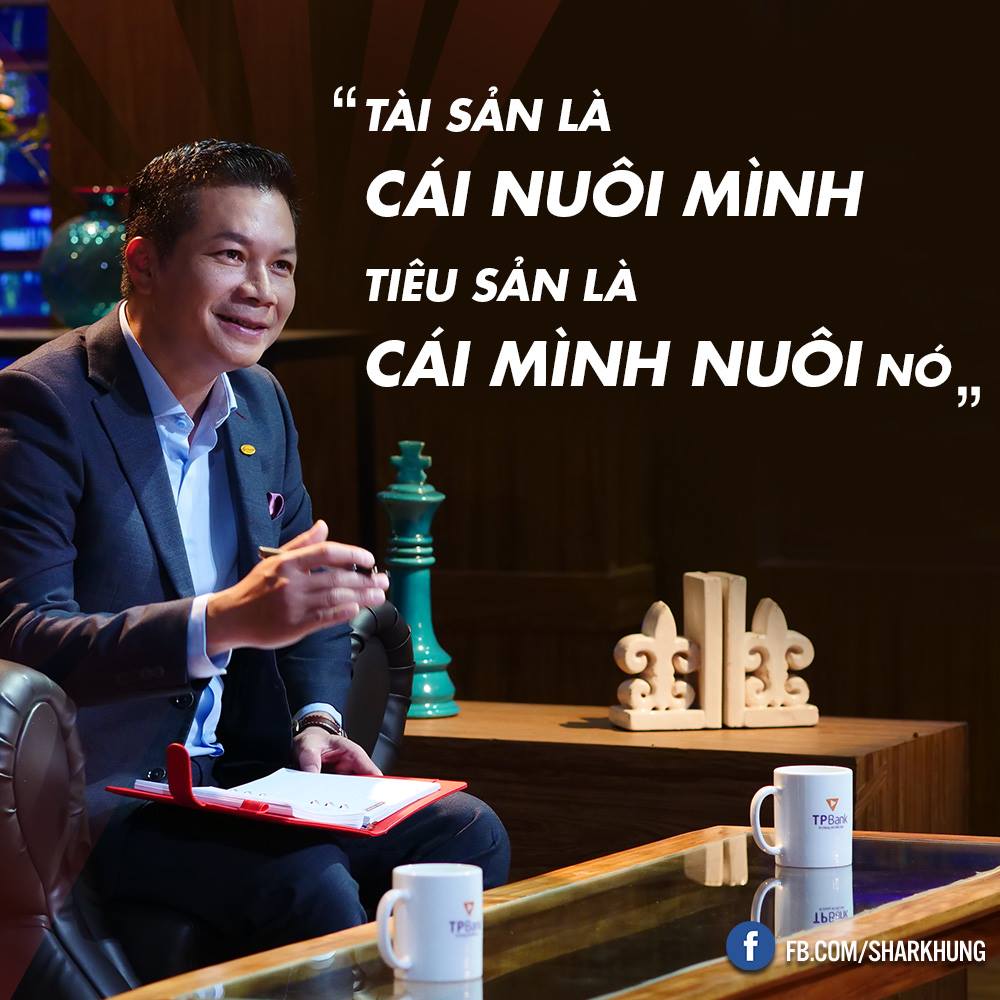
Tỉ lệ tiêu sản/tài sản khoảng 10% là hợp lý. Ví dụ bạn có 500 triệu thì nên mua xe máy khoảng 50 triệu, tiền còn lại hãy để sinh lời. Và nếu có thể trả góp 0% thì nên thực hiện, trong thời gian góp đó, lấy tiền để xoay vòng, tạo ra nhiều tiền hơn.
Trường hợp đặc biệt, dân Việt Nam ra có tư duy phải mua được một căn nhà cho nó an tâm. Tạm bỏ qua tất cả yếu tố khác, hiện tại nếu mua nhà mà bạn đủ tiền trả đứt thì cứ mua. Trường hợp bạn thiếu tiền, thì khi đi vay ngân hàng, mặc nhiên chỉ vay tối đa 35% trên tổng giá trị căn nhà, ko vay cao hơn, vì sẽ rất mệt mỏi. Cái thứ hai là thời gian, hãy để thời gian vay là 05 -10 năm, đừng ngắn hơn, sẽ rất áp lực.
Lưu ý: rất nhiều trường hợp vay cao quá khiến tiền lời hàng tháng rất cao, khiến chất lượng cuộc sống đi xuống, cự cãi khắp nhà, dẫn đến vợ chồng li hôn. Nhà chưa trả xong, gia đình đã tan nát. Nên hãy tỉnh táo, thà thuê nhà mà sống yêu thương còn hơn trả nợ nhà chưa xong mà vợ chông li dị. Lưu ý rõ.
VD: căn nhà giá 1 tỷ, bạn chỉ vay 350 tiệu (35%) và số tiền còn lại phải là tiền vốn có sẵn. Điều đó có nghĩa là khi tiền trong tay bạn đã đủ 65% thì bạn hãy nghĩ đến chuyện vay ngân hàng. Và thời gian trả góp là ~07 năm. Như vậy sẽ nhẹ nhàng và dể thở hơn cho bạn và gia đình.
Chúc những kiến thức này của PATRONUS có thể giúp ích cho bạn !
0.0
0 đánh giá

Cám ơn bạn đã gửi đánh giá cho sản phẩm này! Đánh giá của bạn sẻ giúp chúng tôi cải thiện chất lượng dịch vụ hơn nữa.

BÀI VIẾT LIÊN QUAN
AI LÀ NGƯỜI ĐƯỢC HƯỞNG LỢI ?
Đằng sau mọi biến động của thế giới luôn tồn...
LUẬT HẤP DẪN: PHƯƠNG PHÁP 555 - CÁCH BIẾN MONG MUỐN TRỞ THÀNH SỰ THẬT
Luật Hấp Dẫn 555 đang trở thành tâm điểm chú ý trong...
LUẬT HẤP DẪN VÀ CÁCH THỰC HIỆN
"Bạn có biết rằng suy nghĩ của bạn hôm...


Tính Cách Alpha, Beta, Omega, Delta, Sigma - Bạn Thuộc Loại Nào?
Bạn đã bao giờ nghe tới cụm từ tính cách Alpha, Beta, Omega, Delta hay Sigma chưa? Và bạn đã...







.&)