TÀI CHÍNH CÁ NHÂN - CƠ BẢN
Bài này chỉ chia sẻ theo tổng quan và cơ bản nhất về "tài chính cá nhân".
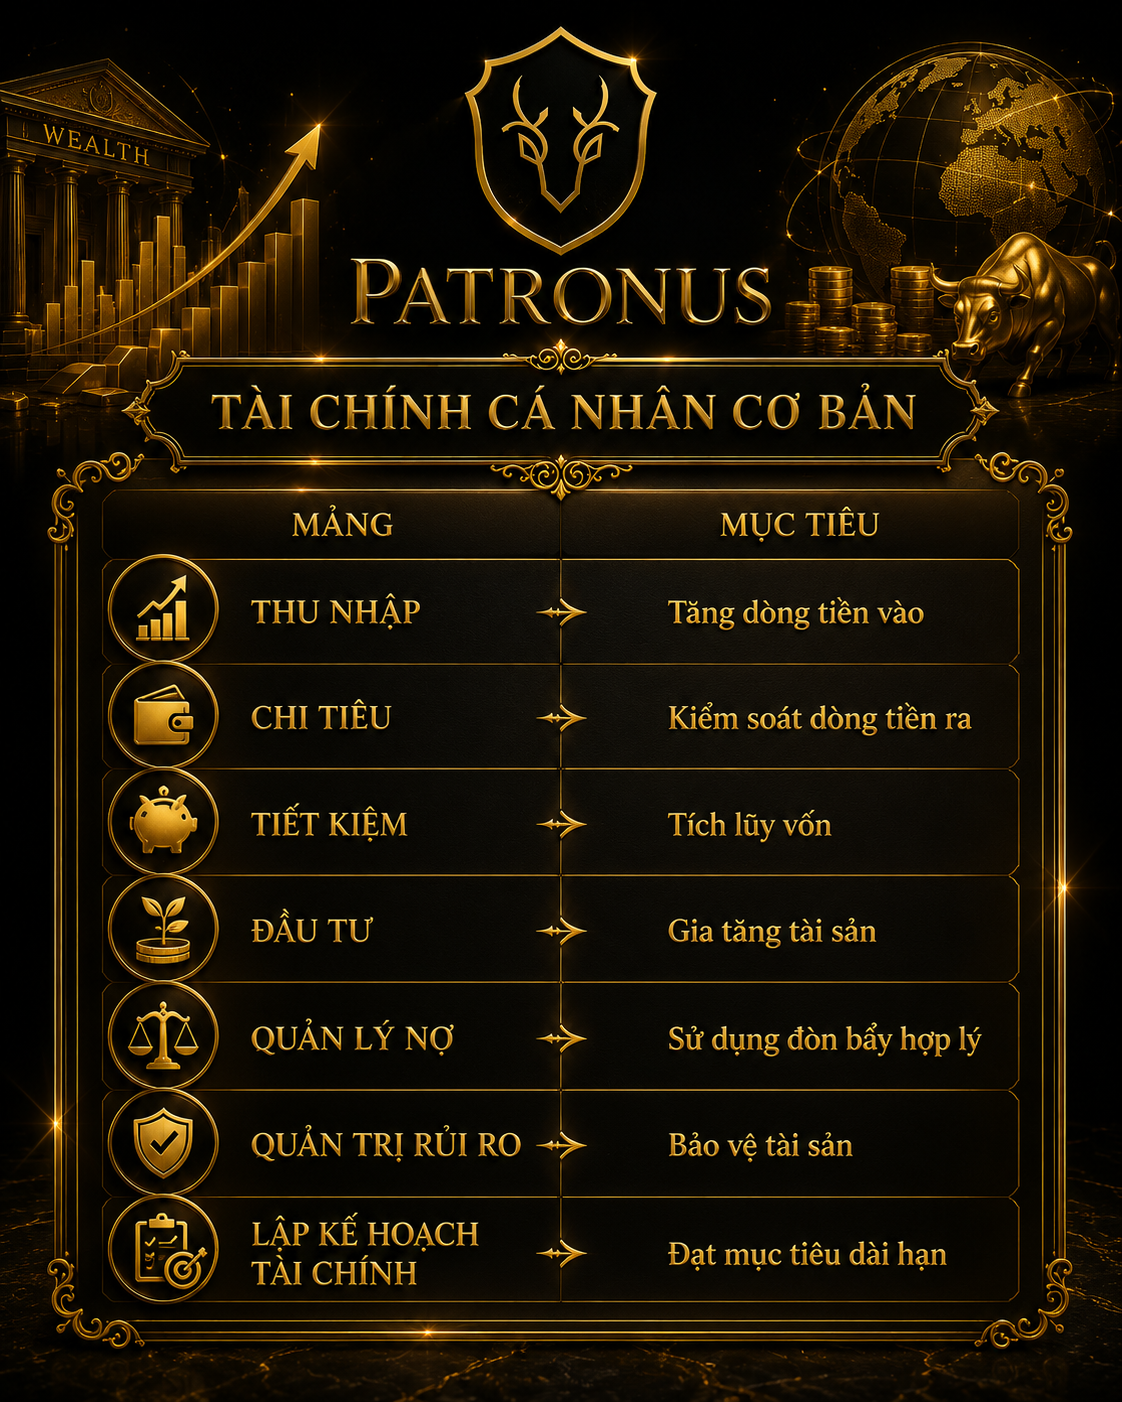
Tài chính cá nhân có thể chia thành 7 mảng chính. Nếu quản lý tốt cả 7 mảng này, bạn sẽ có một nền tài chính vững chắc. Cùng xem qua nhé !!!
Ban đầu, ta sẽ xem qua 04 trụ cột chiến lược:
- Tạo ra của cải (Create Wealth): Thu nhập, vốn con người, kinh doanh.
- Gia tăng của cải (Grow Wealth): Đầu tư, phân bổ tài sản, tối ưu thuế.
- Bảo vệ của cải (Protect Wealth): Quản trị rủi ro, bảo vệ tài sản, pháp lý.
- Chuyển giao của cải (Transfer Wealth): Kế hoạch tài sản, thừa kế, di sản.
Ban đầu, ta sẽ xem sơ qua TIỀN LÀ GÌ ?
Tiền là công cụ trao đổi và lưu trữ giá trị. Tiền giúp con người mua bán hàng hóa, thanh toán dịch vụ và tích lũy của cải theo thời gian. Tiền có giá trị là do niềm tin của con người tin rằng nó có giá trị. (VD: Bitcoin vô nghĩa, nhưng quá nhiều người tin nên nó trở nên có giá trị. Bằng chứng: từ lúc đào free sẽ có 01 coin và có thời điểm 02 tỷ/coin.)
Tiền luôn luân chuyển trong nền kinh tế. Tiền được tạo ra thông qua lao động, kinh doanh và đầu tư; sau đó được chi tiêu, tiết kiệm, cho vay và đầu tư tiếp tục, nó liên tục xoay vần như vậy, trao đổi như vậy tạo nên dòng chảy của nền kinh tế. Tiền như dòng nước: chảy thì ổn, nằm yên thì sẽ thành ao tù và thối rửa. Một quốc gia nếu:
- Người dân luôn luôn tiết kiệm => kinh tế chậm phát triển
- Người dân luôn sử dụng thường xuyên, đủ và đều => kinh tế sẽ phát triển mạnh mẽ.
Theo thời gian, tiền sẽ bị lạm phát (mất giá từ từ). Nên để hạn chế tối đa lạm phát, người ta sẽ lấy tiền đi đầu tư, để tiền lãi đem về cao hơn lạm phát.
- Vậy muốn có tiền ban đầu, ta nên làm gì ?
Ta phải đi làm mọi người ơi, sau khi đi làm thì sẽ có thu nhập.
Sau khi có thu nhập thì mới chi tiêu. Sau khi chi tiêu ta còn lại một phần thì đó là tiền tiết kiệm. Tiếp tục, ta lấy tiền tiết kiệm đi đầu tư => tiền lời. Từ đó ta lại tái đầu tư từ tiền lời đó. Qua nhiều lần như vậy, ta sẽ có nhiều tiền để mua tài sản. Cuối cùng sẽ chạm đến vạch tự do tài chính.
Vậy tự do tài chính là gì ?
Có rất nhiều định nghĩa, nhưng tụ chung lại đó là bạn có một số tiền hoặc tài sản khổng lồ có thể sử dụng đến cuối đời mà không cần lo nghĩ. Tạm đặt ra một hệ quy chiếu cho dễ hình dung và nhẹ nhàng, thì: khi bạn không cần làm gì cả, vẫn đủ tiền chi tiêu cho mọi thứ trong cuộc sống một cách bình thường trong vòng 60 năm - bạn đã tự do tài chính. Tại Việt Nam, nếu quy ra con số, thì chỉ cần có 10 tỷ (số liệu năm 2025) - bạn đã tự do tài chính. Tất nhiên đó là khi bạn sử dụng bình thường chứ không đốt tiền. Vì nếu đốt tiền thì 10 tỷ chỉ đủ xài trong 01 ngày duy nhất, thậm chỉ trong 01 buổi sáng.
Vậy muốn chạm đến ngưỡng tự do sống vui vẻ và không lo về tài chính thì bước đầu ra nên nắm rõ về tài chính cá nhân cơ bản. Đọc tiếp nhé !!!
Phân tích rộng ra 07 mảng thì sẽ như sau và cần nắm rõ chúng:
1. Thu nhập (Income)
Đây là nguồn tiền chảy vào.
Bao gồm:
- Lương
- Thưởng / Hoa hồng
- Thu nhập từ kinh doanh
- Thu nhập từ đầu tư (cổ tức, lãi trái phiếu, cho thuê...)
- Thu nhập thụ động (bản quyền, affiliate...)
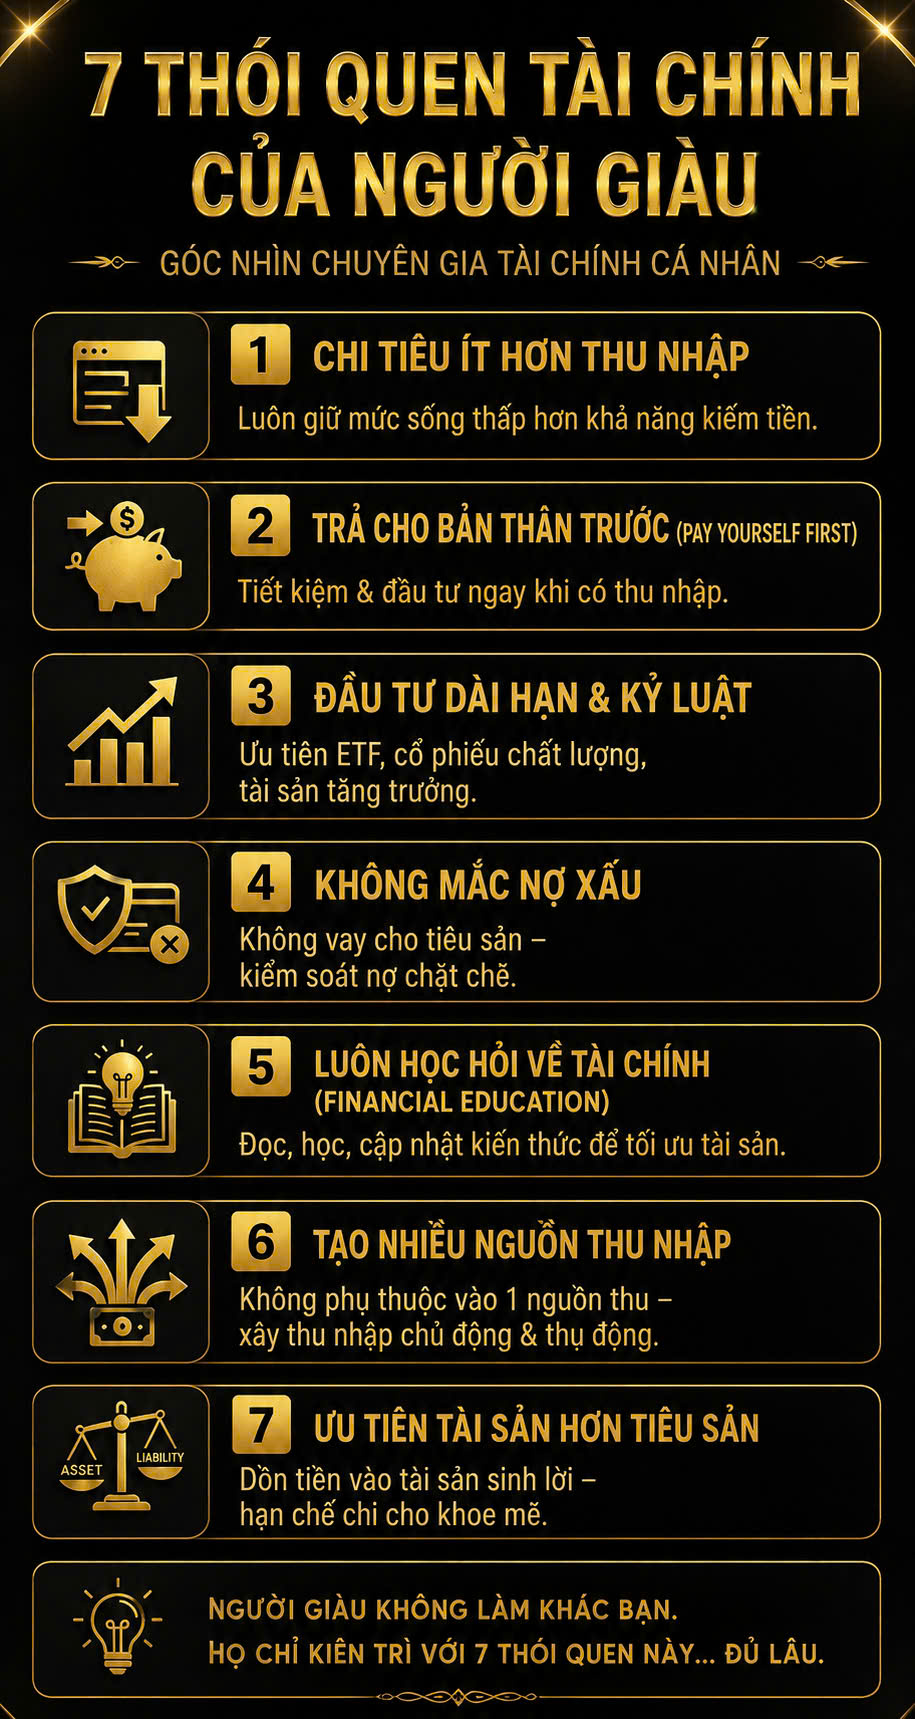
Mục tiêu: Tăng số lượng và đa dạng hóa nguồn thu. Mọi người giàu trên thế giới đều có trên 03 nguồn thu nhập.
Ví dụ PATRONUS đang có 03 nguồn thu từ:
- Nhóm CK
- E-GO TERA (máy trị liệu)
- E-GO FitS (dịch vụ tập luyện).
Cho nên hãy cố gắng mọi cách để tăng thu nhập bằng cách tăng nguồn thu.
2. Chi tiêu (Expenses)
Là dòng tiền chảy ra.
Hãy lập một cuốn sổ hoặc file mềm và chia thành các khoản để quản lý như:
- Chi phí thiết yếu - Định phí - không thay đổi (ăn uống, nhà ở, điện nước...)
- Chi phí mong muốn - lúc có lúc không (du lịch, giải trí...)
- Chi phí phát sinh - Biến phí - luôn thay đổi
Mục tiêu: Chi tiêu phải có kế hoạch, tránh lãng phí. Keyword: Chỉ chi tiền vào thứ quan trọng. Hãy tải app Heo Đất/Quản lý chi tiêu hoặc soạn một file thống kê chi phí hàng ngày/tháng, bạn sẽ nắm được chi phí từng ngày.
Đừng xem nhẹ những chi phí nhỏ hằng ngày (Hiệu ứng ly trà sữa): Những khoản chi tưởng chừng vô hại như thói quen mua cà phê, đăng ký các gói dịch vụ trực tuyến không dùng đến (Netflix, Spotify, gym...), hay săn sale trên sàn thương mại điện tử. Khi cộng dồn lại theo năm, đây là một số tiền rất lớn.
Hãy chỉ trả tiền cho những thứ cần thiết. Chỉ chi tiền cho TÀI SẢN, đừng chi tiền cho TIÊU SẢN nếu không có kế hoạch.
Và lời khuyên PATRONUS xin chia sẻ với các bạn, đó là: Phí thì phải Chi, nhưng Chi không được Phí - Nên mới gọi là Chi Phí.
3. Tiết kiệm (Savings)
Tiền được giữ lại sau khi chi tiêu.
Ví dụ:
- Quỹ khẩn cấp
- Tiết kiệm mua nhà/mua xe
- Tiết kiệm nghỉ hưu
Mục tiêu: Để có khoản phòng thân. Luôn tiết kiệm trước khi tiêu. Các bạn có thể chia thành 2/8 dựa trên mức thu nhập để tiết kiệm. Tức là thu nhập 10tr/tháng thì bạn hãy cắt ra 02tr để tiết kiệm trước và xem như mình chỉ có thu nhập 08 triệu/tháng. Cách này rất đơn giản nhưng độ thành công rất cao.
Mẹo nhỏ: hãy đưa ra mục đích của việc tiết kiệm, bạn sẽ có động lực hơn (tiền mua xe, mua ĐT mới, khóa Gym, khóa học tài chính của Patronus,.v.v.).
Hoặc có thể để heo đất. Cần là heo đất vật lý chứ không lưu trong tài khoản, vì sẽ rất dễ bị tiêu xài.
4. Đầu tư (Investing)
Giúp tiền sinh ra tiền.
Muốn đầu tư thành công, phải nhắm vào đúng lúc "tiền rẻ" - tức là mua mọi thứ với giá rẻ hơn giá trị của nó trong tương lai. Hãy nhắm chắc vào tài sản nào chắc chắn trong tương lai sẽ tăng trưởng mạnh mà mua.
Các kênh phổ biến:
- Chứng khoán - Mua khi mã CP đó rẻ và có tương lai phát triển tốt.
- Quỹ đầu tư
- Trái phiếu
- Vàng - Mua khi giá thấp, chưa chắc lời nhiều nhưng vẫn là kênh an toàn.
- Bất động sản - mua khi giá đang rẻ.
- Kinh doanh - chọn lĩnh vực đang là "đại dương xanh" - ít đối thủ.
Mục tiêu: Mua tài sản giá rẻ và bán khi giá tăng cao. Gia tăng tài sản, chống lạm phát.
Hãy đầu tư vào một ghành nghề mà bạn nắm rõ về nó và xã hội thật sự cần nó.
Tài sản và nợ cộng lại phải DƯƠNG.
5. Quản lý nợ (Debt Management)
Không phải khoản nợ nào cũng xấu.
Nợ tốt - nên làm theo
- Vay mua tài sản tạo thu nhập (mua xe chạy grab, mua nhà cho thuê, mua dụng cụ cần để khởi nghiệp,..v.v.)
- Vay mở rộng kinh doanh (mở chi nhánh mới, mua hàng,...v.v.)
Nợ xấu - không nên làm theo
- Vay tiêu dùng
- Thẻ tín dụng lãi cao
- Vay để mua đồ mất giá/tiêu sản.
Mục tiêu: Nhìn nhận đúng về nợ và chỉ nợ cho những mục đích hợp lý.
Giảm nợ xấu, sử dụng đòn bẩy hợp lý.
Lưu ý: khi đang chưa cần thiết đến tiền, nhưng bạn cứ vay nợ ngân hàng và trả nợ đúng hẹn. Hãy lên kế hoạch vay ngân hàng mỗi năm và sau một thời gian, bạn sẽ có lịch sử vay tốt. Trong mắt của ngân hàng, uy tín của bạn rất cao. Đây là một lợi thế sau này. Nếu gặp trường hợp khẩn cấp, có thể vay ngân hàng số tiền lớn lập tức một cách dễ dàng.
6. Quản trị rủi ro (Risk Management)
Bảo vệ tài sản và thu nhập trước những biến cố.
Bao gồm:
- Quỹ dự phòng 06-12 tháng chi phí sinh hoạt. Tức là dù cho không làm gì, số tiền dự phòng vẫn đủ để chi trả cho tất cả mọi thứ trong cuộc sống của bạn trong 06-12 tháng.
- Bảo hiểm sức khỏe
- Bảo hiểm nhân thọ (nếu có người phụ thuộc)
- Bảo hiểm tài sản
- Rủi ro nghề nghiệp.
Mục tiêu: Không để một biến cố làm mất cân bằng tài chính. Nên nhớ, tiền bảo hiểm là loại tiền mà không ai muốn nhận, nhưng biến cố không biết được nên luôn cần phải có "chống lưng".
Nên phải luôn có một khoản tiền phòng hờ.
7. Lập kế hoạch tài chính (Financial Planning)
Đây là "bản đồ" cho toàn bộ tài chính cá nhân.
Bao gồm:
- Mục tiêu 1 năm
- Mục tiêu 5 năm
- Mục tiêu 10–20 năm
- Kế hoạch học khóa học mới
- Kế hoạch cho kỳ du lịch sắp tới
- Kế hoạch nghỉ hưu
- Kế hoạch giáo dục con cái
- Kế hoạch mua nhà, mua xe
Mục tiêu: Đảm bảo các quyết định tài chính đều hướng đến mục tiêu dài hạn.
Tóm tắt
Nếu xét theo mô hình "dòng tiền", tài chính cá nhân có thể được hình dung như sau:
Con người → Thu nhập → Chi tiêu → Tiết kiệm →Tài sản → Đầu tư → Gia tăng tài sản → Bảo vệ tài sản → Tự do tài chính
Đây là một lộ trình toàn diện, các bạn chỉ cần nắm rõ các bước vừa rồi là có thể nắm cơ bản "tài chính cá nhân" của bản thân.
Và đây là các thói quen tài chính của người giàu, mọi người có thể xem qua:
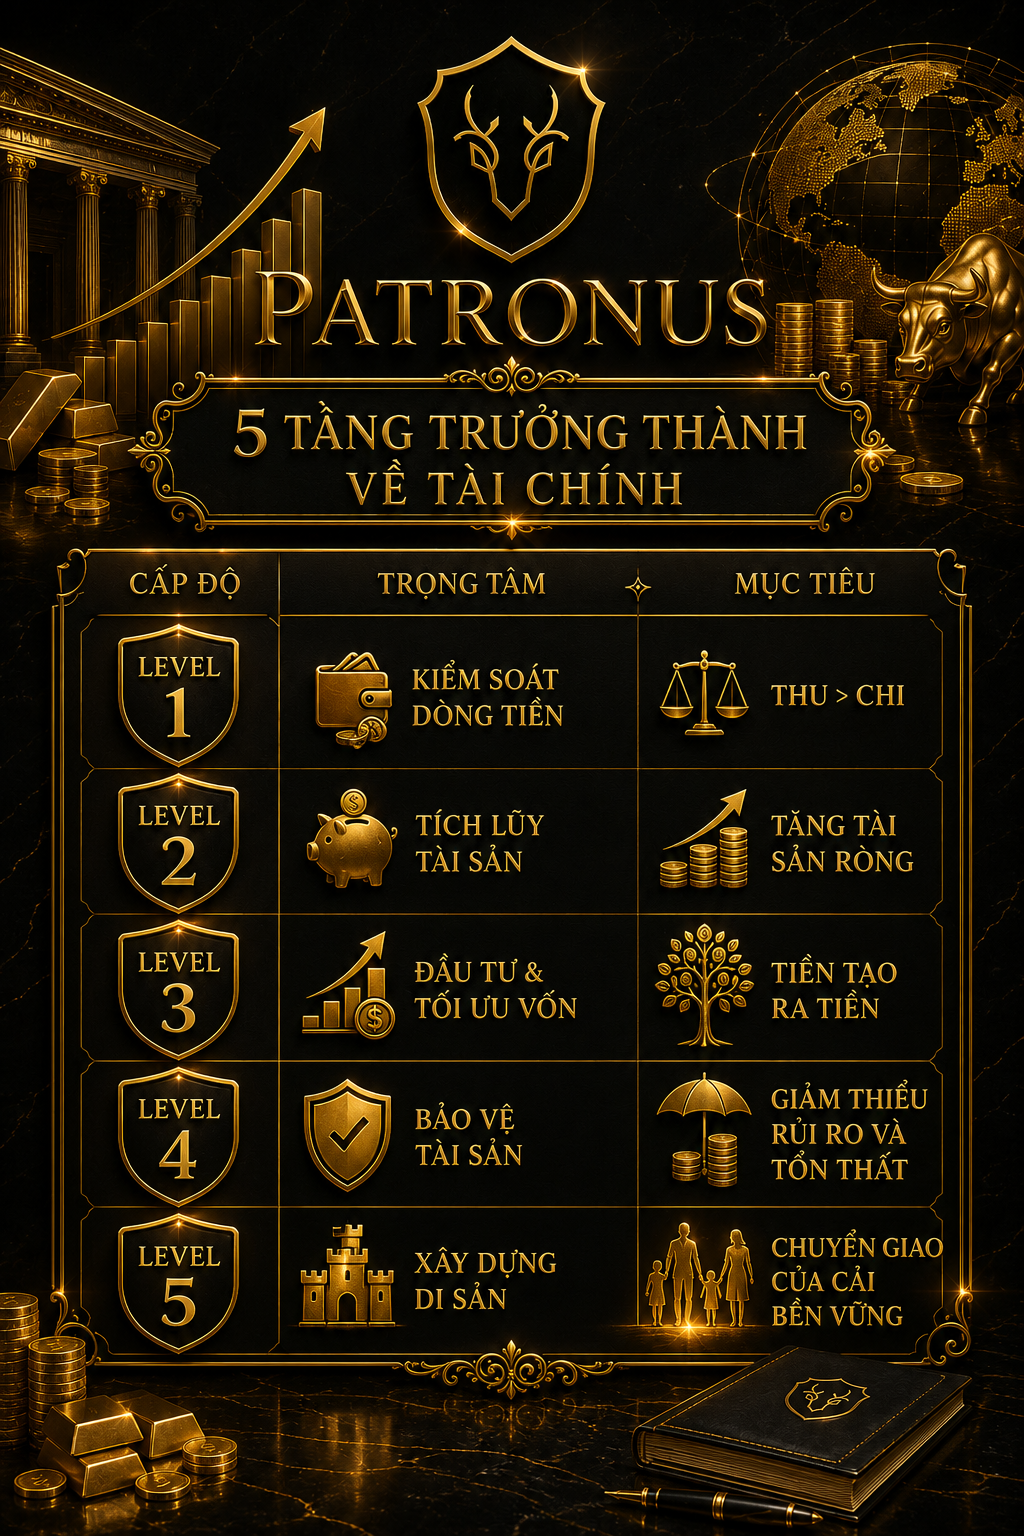
Trong đó có 05 tầng trưởng thành trong quá trình, đó là:
Xem thêm:
Tiền rẻ là gì ? tại đây
Khi nào nên tích sản ? tại đây
Tài sản/tiêu sản là gì ? tại đây
PATRONUS mong rằng những điều chia sẻ vừa rồi có thể giúp một phần nhỏ cho các bạn về lĩnh vực "tài chính cá nhân".
Chúc các bạn thành công !!!
0.0
0 đánh giá

Cám ơn bạn đã gửi đánh giá cho sản phẩm này! Đánh giá của bạn sẻ giúp chúng tôi cải thiện chất lượng dịch vụ hơn nữa.

BÀI VIẾT LIÊN QUAN
AI LÀ NGƯỜI ĐƯỢC HƯỞNG LỢI ?
Đằng sau mọi biến động của thế giới luôn tồn...
TIỀN RẺ VÀ CÁCH NHẬN BIẾT
Tiền rẻ là một trong những yếu tố có...
LÃNG PHÍ - TÍN HIỆU TỐN KÉM CỦA GIỚI SIÊU GIÀU
Giới siêu giàu không chỉ dùng tiền để mua giá...
NHỮNG ĐIỀU CƠ BẢN VỀ CHỨNG KHOÁN DÀNH CHO NGƯỜI MỚI
Một số điều dành cho người mới. Mong mọi người xem xét...
KHI NÀO NÊN TÍCH SẢN ?
Ai cũng khuyến khích nên tích sản. Nhưng các bạn đã tự...